Chaque année, la déclaration de l’Impôt sur la Fortune Immobilière confronte les propriétaires parisiens à une question déterminante : quelle valeur vénale retenir pour leur patrimoine immobilier ? Entre les estimations gratuites proposées par les agences, les bases de données en ligne et les expertises agréées, le choix du support d’évaluation conditionne directement la solidité de votre déclaration face à l’administration fiscale. À Paris, où la concentration de patrimoines immobiliers élevés expose de nombreux foyers au seuil d’assujettissement, cette question dépasse le simple arbitrage entre gratuité et coût d’expertise : elle engage votre sécurité juridique et fiscale pour les années à venir.
Une expertise immobilière indépendante produit une valeur vénale justifiée, documentée et opposable en cas de contrôle fiscal. Ce rapport détaillé transforme une obligation déclarative contrainte en démarche sécurisée, en remplaçant l’approximation par la méthode et l’opinion commerciale par la démonstration factuelle. Lorsque votre patrimoine immobilier net taxable approche ou dépasse le seuil de 1,3 million d’euros, mandater un expert ne relève plus du simple conseil de prudence : c’est une décision patrimoniale éclairée, fondée sur la compréhension précise de ce que l’administration fiscale attend réellement comme justificatif de valeur.
IFI : pourquoi mandater un expert immobilier à Paris ?
L’Impôt sur la Fortune Immobilière assujettit les foyers dont le patrimoine immobilier net taxable dépasse 1,3 million d’euros. À Paris, la concentration de biens de valeur élevée expose un nombre important de propriétaires à cette obligation déclarative annuelle. Face à ce seuil, la question centrale ne porte pas uniquement sur le montant de l’impôt à acquitter, mais d’abord sur la valeur vénale à déclarer : celle-ci doit être justifiée, défendable et conforme aux règles d’évaluation attendues par l’administration fiscale.
Mandater un expert en immobilier à Paris permet de produire cette valeur vénale selon une méthode transparente et documentée. L’expertise immobilière ne se substitue pas à une estimation commerciale gratuite : elle la dépasse en construisant un justificatif opposable, fondé sur une visite sur site, une analyse comparative et un rapport détaillé de 30 à 50 pages. Ce document constitue votre appui principal en cas de contrôle fiscal, en démontrant que la valeur déclarée repose sur une évaluation méthodique et neutre, distincte de toute logique de mise en vente.
Le contexte parisien amplifie cette exigence. Les biens haussmanniens, les appartements rénovés dans les arrondissements centraux ou les immeubles de rapport cumulent rapidement des valeurs qui franchissent le seuil d’assujettissement. Une sous-évaluation expose au risque de redressement fiscal, tandis qu’une surestimation génère une imposition excessive sur un patrimoine mal évalué. L’expertise immobilière résout ce double risque en ancrant votre déclaration dans une valeur vénale justifiée, datée au 1er janvier de l’année d’imposition et conforme aux attentes de l’administration.
L’IFI en bref : patrimoine immobilier net taxable et obligations de déclaration
L’Impôt sur la Fortune Immobilière impose les foyers fiscaux dont le patrimoine immobilier net taxable excède 1,3 million d’euros. Ce patrimoine net taxable correspond à la valeur brute des actifs immobiliers détenus, diminuée des dettes déductibles contractées pour l’acquisition, la construction, la rénovation ou l’entretien de ces biens. Selon les statistiques officielles DGFiP sur l’IFI, près de foyers fiscaux ayant reçu un avis d’IFI 186 000 en 2024, pour un patrimoine immobilier net taxable total de 467 milliards d’euros.
La règle d’évaluation centrale repose sur la valeur vénale réelle, appréciée au 1er janvier de chaque année d’imposition. Selon le BOFiP, cette valeur vénale correspond au prix qui pourrait être obtenu par le jeu de l’offre et de la demande dans un marché réel. L’administration précise que l’IFI est assis sur une déclaration estimative soumise au contrôle ultérieur de l’administration. Cette précision signifie que vous devez pouvoir justifier la valeur déclarée si l’administration vous le demande, et que cette justification doit reposer sur des éléments factuels et transparents.
Le barème de l’IFI applique un taux progressif par tranches de patrimoine net taxable. L’échéance de déclaration intervient chaque année dans le cadre du calendrier fiscal général, imposant aux contribuables assujettis de réunir les justificatifs nécessaires en amont. Cette contrainte de délai renforce l’intérêt d’anticiper l’expertise immobilière, afin de disposer du rapport détaillé avant la date limite de déclaration.
Estimation d’agence, base de données en ligne ou valeur vénale : quelle différence pour votre déclaration ?
La confusion entre estimation commerciale, valeur de marché issue de bases de données en ligne et valeur vénale constitue la source principale de déclarations contestables. Ces trois notions désignent des supports d’évaluation aux statuts juridiques et méthodologiques radicalement différents, que l’administration fiscale ne place pas sur le même plan en cas de contrôle.
Une estimation d’agence immobilière répond à une logique de mise en vente : l’agent évalue le bien dans une fourchette susceptible d’attirer des acquéreurs potentiels et de conclure une transaction. Cette estimation reste gratuite car elle constitue une première étape commerciale, non un service d’évaluation indépendant. En l’absence de méthode formalisée, de visite systématique ou de documentation détaillée, ce document ne constitue pas un justificatif opposable en cas de contrôle fiscal. L’administration peut contester cette estimation en soulignant l’absence de neutralité de l’évaluateur, engagé dans une relation commerciale avec le propriétaire.
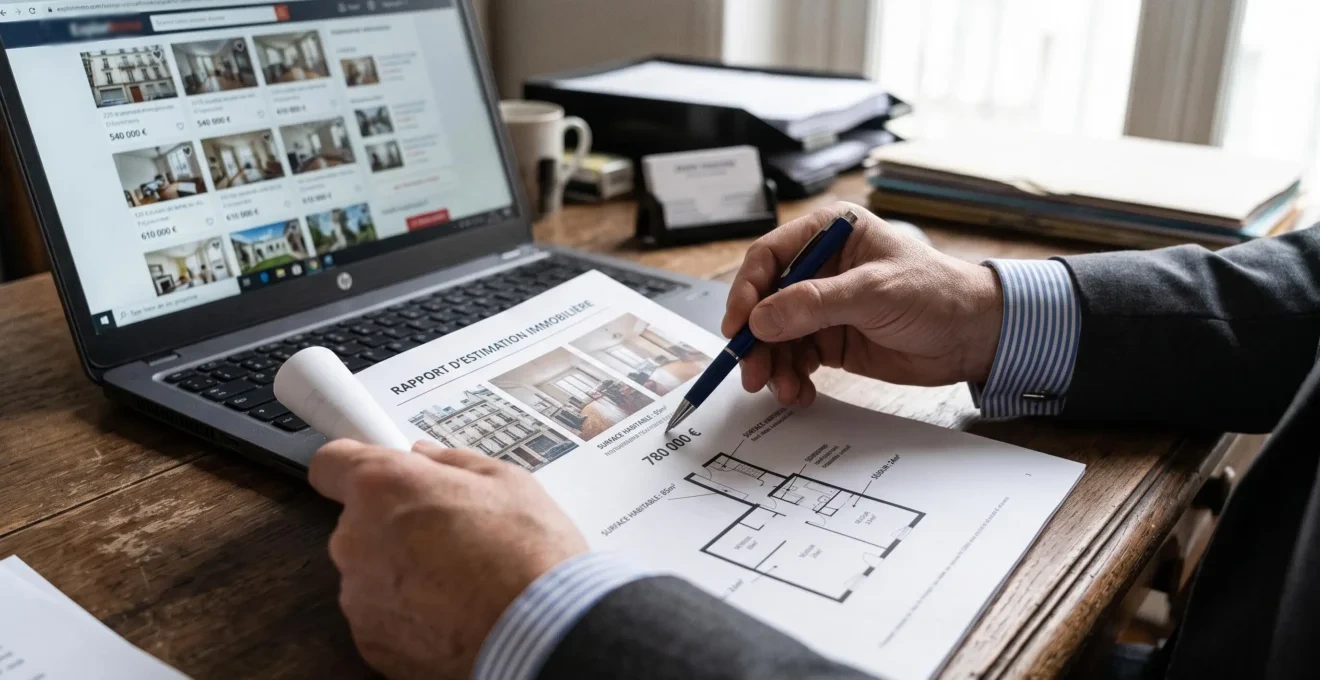
Les bases de données en ligne fournissent une valeur de marché approximative, calculée à partir de moyennes statistiques et de comparables de vente enregistrés. Ces outils restent utiles pour obtenir un premier ordre de grandeur, mais ne prennent pas en compte les spécificités réelles de votre bien : état intérieur, niveau d’étage, exposition, travaux récents, nuisances éventuelles ou configuration atypique. Une valeur issue d’une base de données ne constitue pas non plus un justificatif recevable en cas de contrôle, car elle ne repose pas sur une visite physique du bien ni sur une analyse individualisée.
La valeur vénale retenue par l’administration fiscale exige une démonstration méthodique : méthode d’évaluation explicite, datation précise au 1er janvier de l’année d’imposition, prise en compte des caractéristiques réelles du bien et justification documentée. Selon le guide notarial sur la preuve de la valeur vénale, il est recommandé de réunir et conserver tous les éléments ayant permis de fixer cette valeur, notamment la surface exacte, l’état du bien et des comparables de vente antérieurs. Une expertise immobilière indépendante répond précisément à ces critères, en produisant un rapport détaillé fondé sur une visite sur site, une méthode transparente et une documentation opposable.
Estimation, base de données ou expertise : comprendre les différences
- Estimation d’agence : orientée vente, gratuite, non justifiée, non opposable en cas de contrôle fiscal.
- Base de données en ligne : statistique, approximative, sans visite physique, non individualisée.
- Expertise immobilière agréée : méthodique, neutre, documentée, opposable face à l’administration fiscale.
Comment se déroule une expertise immobilière pour sécuriser votre déclaration IFI ?
Une expertise immobilière indépendante suit un processus structuré, conçu pour produire une valeur vénale justifiée et défendable. Ce processus commence par une prise de contact avec l’expert, au cours de laquelle vous transmettez les informations principales sur le bien à évaluer : adresse, type de bien, surface approximative, contexte de la demande. L’expert planifie ensuite une visite sur site, étape indispensable pour observer les caractéristiques réelles du bien et mesurer les éléments déterminants de sa valeur.
Lors de la visite, l’expert relève la surface habitable précise, l’état général du bien, la qualité des matériaux et des équipements, la configuration des pièces, l’exposition, la luminosité, les éventuels travaux récents ou à prévoir, ainsi que les nuisances potentielles. Il observe également l’immeuble dans lequel se situe le bien : état de la façade, parties communes, standing général, présence d’un ascenseur ou d’un gardien. Cette analyse sur place constitue le socle factuel de l’évaluation, en ancrant la valeur vénale dans une réalité physique vérifiable.
L’expert mobilise ensuite des méthodes d’évaluation reconnues, principalement la méthode par comparaison : il identifie des biens similaires vendus récemment dans le même secteur géographique, puis ajuste leur prix de vente en fonction des différences constatées avec votre bien. Cette méthode comparative constitue la référence retenue par l’administration fiscale pour déterminer la valeur vénale d’un bien immobilier. L’expert peut également croiser cette approche avec d’autres méthodes, notamment pour des biens atypiques ou des immeubles de rapport générant des revenus locatifs.
Le rapport d’expertise, d’une trentaine à une cinquantaine de pages, synthétise l’ensemble de ces analyses. Il comprend une description détaillée du bien, des photographies, un plan, les comparables de vente retenus, la méthode d’évaluation appliquée et la valeur vénale déterminée au 1er janvier de l’année d’imposition. Les délais de réalisation varient selon la disponibilité de l’expert et la complexité du bien, mais une expertise standard peut être conduite en quelques jours, permettant de respecter l’échéance de déclaration annuelle de l’IFI même en cas de demande tardive.
Le rapport d’expertise : un justificatif exploitable en cas de contrôle fiscal
Le rapport d’expertise immobilière constitue votre justificatif principal face à l’administration fiscale en cas de contrôle sur la valeur déclarée. Sa force probante repose sur trois critères : la méthode d’évaluation explicite, la neutralité de l’expert et le niveau de documentation fourni. L’administration fiscale apprécie un justificatif qui démontre une démarche cohérente, traçable et fondée sur des éléments factuels vérifiables, exactement ce que produit une expertise indépendante.
Un rapport détaillé présente la méthode comparative appliquée, les comparables de vente retenus avec leurs caractéristiques, les ajustements effectués pour tenir compte des différences avec votre bien, et la valeur vénale finale obtenue. Cette transparence méthodique permet à l’administration de vérifier la logique d’évaluation, sans pouvoir contester arbitrairement la valeur déclarée. En cas de courrier de l’administration demandant des justificatifs, transmettre ce rapport d’expertise constitue une réponse solide et documentée, réduisant considérablement le risque de redressement fiscal.
Pour approfondir le sujet de ce document, vous pouvez consulter ce guide sur le contenu et utilité du rapport d’expertise, qui détaille les éléments structurants de ce justificatif et son rôle dans différentes situations patrimoniales.
Limite importante de l’expertise immobilière : l’expertise ne remplace pas un conseil fiscal personnalisé. Pour des situations patrimoniales complexes impliquant des montages juridiques, des démembrements de propriété, des sociétés civiles immobilières ou des arbitrages fiscaux spécifiques, l’intervention d’un avocat fiscaliste ou d’un expert-comptable reste nécessaire. L’expert immobilier évalue la valeur vénale du bien, le conseil fiscal détermine les stratégies d’optimisation et de déclaration adaptées à votre situation globale.
Bien préparer votre déclaration IFI : les étapes clés pour aller plus loin
Sécuriser votre déclaration IFI suppose de suivre un cheminement structuré, permettant de réunir les justificatifs nécessaires en amont de l’échéance annuelle. La première étape consiste à rassembler les titres de propriété de l’ensemble de vos biens immobiliers, les actes notariés, les derniers avis de taxe foncière et les justificatifs de dettes déductibles contractées pour l’acquisition, la construction ou la rénovation de ces biens. Ces documents permettent de calculer votre patrimoine immobilier net taxable et de vérifier si vous franchissez le seuil d’assujettissement de 1,3 million d’euros.
Si votre patrimoine approche ou dépasse ce seuil, mandater un expert immobilier indépendant constitue la deuxième étape. Anticipez cette démarche plusieurs semaines avant l’échéance de déclaration, afin de disposer du rapport d’expertise à temps. Une fois le rapport remis, conservez-le précieusement dans vos archives fiscales : l’administration fiscale peut contrôler votre déclaration plusieurs années après son dépôt, et ce justificatif reste votre appui principal en cas de demande ultérieure.
- Rassemblez vos documents patrimoniauxTitres de propriété, actes notariés, avis de taxe foncière, justificatifs de dettes déductibles.
- Calculez votre patrimoine immobilier net taxableValeur brute des actifs immobiliers moins les dettes déductibles, pour vérifier le franchissement du seuil.
- Mandatez un expert immobilier indépendantDemandez une expertise plusieurs semaines avant l’échéance pour disposer du rapport à temps.
- Conservez le rapport d’expertise dans vos archivesJustificatif opposable en cas de contrôle fiscal ultérieur, à archiver avec soin.
- Déclarez votre patrimoine dans les délaisRespectez le calendrier fiscal annuel en vous appuyant sur la valeur vénale expertisée.
Une fois votre déclaration IFI sécurisée par une expertise solide, vous pouvez envisager d’optimiser votre situation fiscale globale. Découvrez les stratégies de défiscalisation pour réduire vos impôts et identifier les dispositifs compatibles avec votre patrimoine immobilier parisien.
Une estimation d’agence immobilière suffit-elle pour la déclaration IFI ?
Non, une estimation d’agence ne constitue pas un justificatif opposable en cas de contrôle fiscal. L’estimation d’agence répond à une logique commerciale de mise en vente et manque de neutralité. L’administration fiscale peut contester cette estimation en raison de l’absence de méthode formalisée et de documentation détaillée. Une expertise immobilière indépendante produit une valeur vénale justifiée par une méthode transparente, fondée sur une visite sur site et un rapport détaillé exploitable en cas de contrôle.
Comment justifier la valeur vénale d’un appartement parisien dans sa déclaration IFI ?
Pour justifier la valeur vénale d’un appartement parisien, il est recommandé de réunir la surface exacte, l’état du bien, des comparables de vente antérieurs au 1er janvier de l’année d’imposition et une méthode d’évaluation explicite. Une expertise immobilière indépendante rassemble ces éléments dans un rapport détaillé de 30 à 50 pages, comprenant une description du bien, des photographies, les comparables retenus et la méthode comparative appliquée. Ce document constitue un justificatif solide face à l’administration fiscale.
Quand faut-il mandater un expert immobilier pour sa déclaration IFI ?
Il est conseillé de mandater un expert immobilier plusieurs semaines avant l’échéance de déclaration annuelle de l’IFI. Les délais de réalisation d’une expertise varient selon la disponibilité de l’expert et la complexité du bien, mais une expertise standard peut être conduite en quelques jours. Anticiper cette démarche garantit de disposer du rapport détaillé à temps pour votre déclaration, tout en permettant à l’expert de réaliser sa visite sur site dans des conditions optimales.
Que se passe-t-il en cas de contrôle fiscal si la valeur vénale déclarée à l’IFI est contestable ?
En cas de contrôle fiscal, l’administration peut contester la valeur vénale déclarée si elle estime qu’elle ne correspond pas à la valeur réelle du bien au 1er janvier de l’année d’imposition. L’administration demande alors des justificatifs permettant de vérifier la méthode d’évaluation retenue. Sans justificatif solide, vous risquez un redressement fiscal avec des pénalités. Disposer d’un rapport d’expertise détaillé, méthodique et documenté constitue votre meilleur appui pour répondre à cette demande et démontrer que votre déclaration repose sur une évaluation sérieuse.
Quel expert choisir pour une déclaration IFI : notaire, avocat fiscaliste ou expert immobilier ?
L’expert immobilier indépendant évalue la valeur vénale du bien selon une méthode transparente et produit un rapport détaillé exploitable en cas de contrôle fiscal. Le notaire intervient principalement dans le cadre de successions ou de transactions immobilières. L’avocat fiscaliste ou l’expert-comptable conseillent sur les stratégies fiscales globales, les montages patrimoniaux et les arbitrages déclaratifs complexes. Pour sécuriser la valeur vénale à déclarer à l’IFI, l’expert immobilier constitue l’intervenant approprié. Pour des situations patrimoniales complexes nécessitant une optimisation fiscale, l’accompagnement d’un avocat fiscaliste ou d’un expert-comptable complète utilement l’expertise immobilière.
Face à l’obligation déclarative annuelle de l’IFI, la question de la valeur vénale à retenir engage directement votre sécurité fiscale. À Paris, où les patrimoines immobiliers franchissent rapidement le seuil de 1,3 million d’euros, mandater un expert immobilier indépendant transforme une incertitude annuelle en démarche sécurisée. L’expertise produit une valeur justifiée, documentée et opposable, fondée sur une visite sur site, une méthode transparente et un rapport détaillé exploitable en cas de contrôle fiscal. Ce justificatif vous protège contre le risque de redressement, tout en garantissant que votre imposition repose sur une valeur vénale réelle et défendable, conforme aux attentes de l’administration fiscale.